الحنبلي عزيز-متابعة
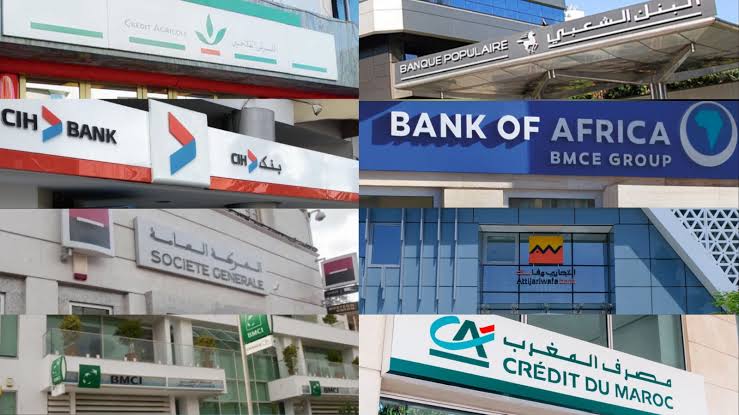
يتجه المغرب نحو مرحلة جديدة في تدبير القروض المتعثرة، مع دراسة مشروع استثماري قد يفتح الباب أمام إحداث سوق ثانوية لشراء الديون غير المؤداة، في خطوة من شأنها تغيير طريقة تعامل الأبناك مع ملفات الأفراد والمقاولات الذين تعذر عليهم الوفاء بالتزاماتهم المالية.
ويحمل المشروع اسم “DARP NPL EOS Morocco” ورقم 52193، وتقوده مؤسسة التمويل الدولية IFC، التابعة لمجموعة البنك الدولي، بشراكة مع مجموعة EOS Holding الألمانية المتخصصة في اقتناء وتدبير الأصول والديون المتعثرة. وتصل قيمة الآلية الاستثمارية المقترحة إلى 60 مليون يورو، على أن يساهم كل طرف بما يصل إلى 30 مليون يورو.
ووفق المعطيات التي كشفت عنها مؤسسة التمويل الدولية، ستتيح الآلية، في حال اعتمادها، اقتناء محافظ القروض المتعثرة من المؤسسات المالية المغربية، سواء تعلق الأمر بديون الأفراد أو المقاولات الصغرى والمتوسطة والكبيرة، فضلا عن بعض الأصول العقارية التي أصبحت في ملكية المؤسسات المالية نتيجة عمليات استرداد الديون.
ويأتي المشروع في سياق استمرار ارتفاع حجم الديون المتعثرة داخل القطاع البنكي المغربي. فقد بلغ رصيدها 102.3 مليار درهم في نهاية سنة 2025، فيما أظهرت معطيات لاحقة ارتفاعها إلى نحو 105.97 مليارات درهم في نهاية ماي 2026.
ماذا يعني بيع الدين؟
بشكل مبسط، يمكن للبنك أن يقرر تفويت قرض متعثر إلى شركة متخصصة مقابل مبلغ يقل عادة عن القيمة الاسمية للدين، بدلا من الاستمرار لسنوات في إجراءات التحصيل.
وبمجرد انتقال الحقوق المرتبطة بالدين إلى المشتري، تصبح الجهة الجديدة صاحبة الحق في تدبير الملف والمطالبة بالمستحقات في حدود ما يسمح به القانون.
وبالتالي، قد يجد المواطن الذي حصل على قرض من بنك معين نفسه لاحقا أمام جهة دائنة أخرى تتولى متابعة الدين.
لكن بيع الدين لا يعني إعفاء المقترض من الأداء أو إسقاط القرض. فالأمر يتعلق أساسا بتغيير الجهة المالكة لحق المطالبة بالدين، وليس إلغاء الالتزام المالي نفسه.
لماذا تريد الأبناك بيع القروض المتعثرة؟
تمثل الديون غير المؤداة عبئا على ميزانيات الأبناك، إذ تتطلب تكوين مؤونات وتخصيص موارد بشرية وقانونية لعمليات التحصيل، بينما قد تبقى مبالغ مالية مهمة مجمدة لسنوات.
ومن شأن إنشاء سوق ثانوية للديون المتعثرة أن يسمح للمؤسسات البنكية بالتخلص من جزء من هذه الأصول وتحويلها إلى سيولة، بما قد يحرر رأسمالا يمكن إعادة توجيهه نحو تمويل الأسر والمقاولات والاستثمار. وتعتبر IFC أن هذه الآلية يمكن أن تساعد المؤسسات المالية على تحرير موارد مرتبطة بالقروض غير المنتظمة وإعادة توظيفها في منح تمويلات جديدة.
وماذا عن حقوق المواطنين؟
هنا تبرز إحدى أكثر النقاط حساسية في المشروع. فانتقال الديون من الأبناك إلى شركات متخصصة يطرح أسئلة حول طرق التحصيل، وحماية المعطيات الشخصية للمدينين، وحدود التواصل معهم، وضمان عدم اللجوء إلى الضغط أو الممارسات التعسفية.
لذلك سيكون الإطار القانوني والتنظيمي المنظم للسوق الجديدة حاسما في تحقيق التوازن بين حق الدائن في استرجاع أمواله وحقوق الأفراد والمقاولات المتعثرة.
وحتى الآن، لم يحصل المشروع على الضوء الأخضر النهائي. وتحدد وثائق مؤسسة التمويل الدولية 15 أكتوبر 2026 موعدا مرتقبا لعرض الاستثمار على مجلس إدارتها، فيما يصنف المشروع حاليا في خانة “في انتظار الموافقة”.
وإذا انتقل المشروع إلى مرحلة التنفيذ، فإن السؤال الأهم بالنسبة لآلاف المقترضين لن يكون فقط: من سيشتري ديون الأبناك؟ بل أيضا: ماذا سيتغير فعليا في حقوق والتزامات المواطن عندما يتغير الدائن الذي يطالبه بسداد القرض؟